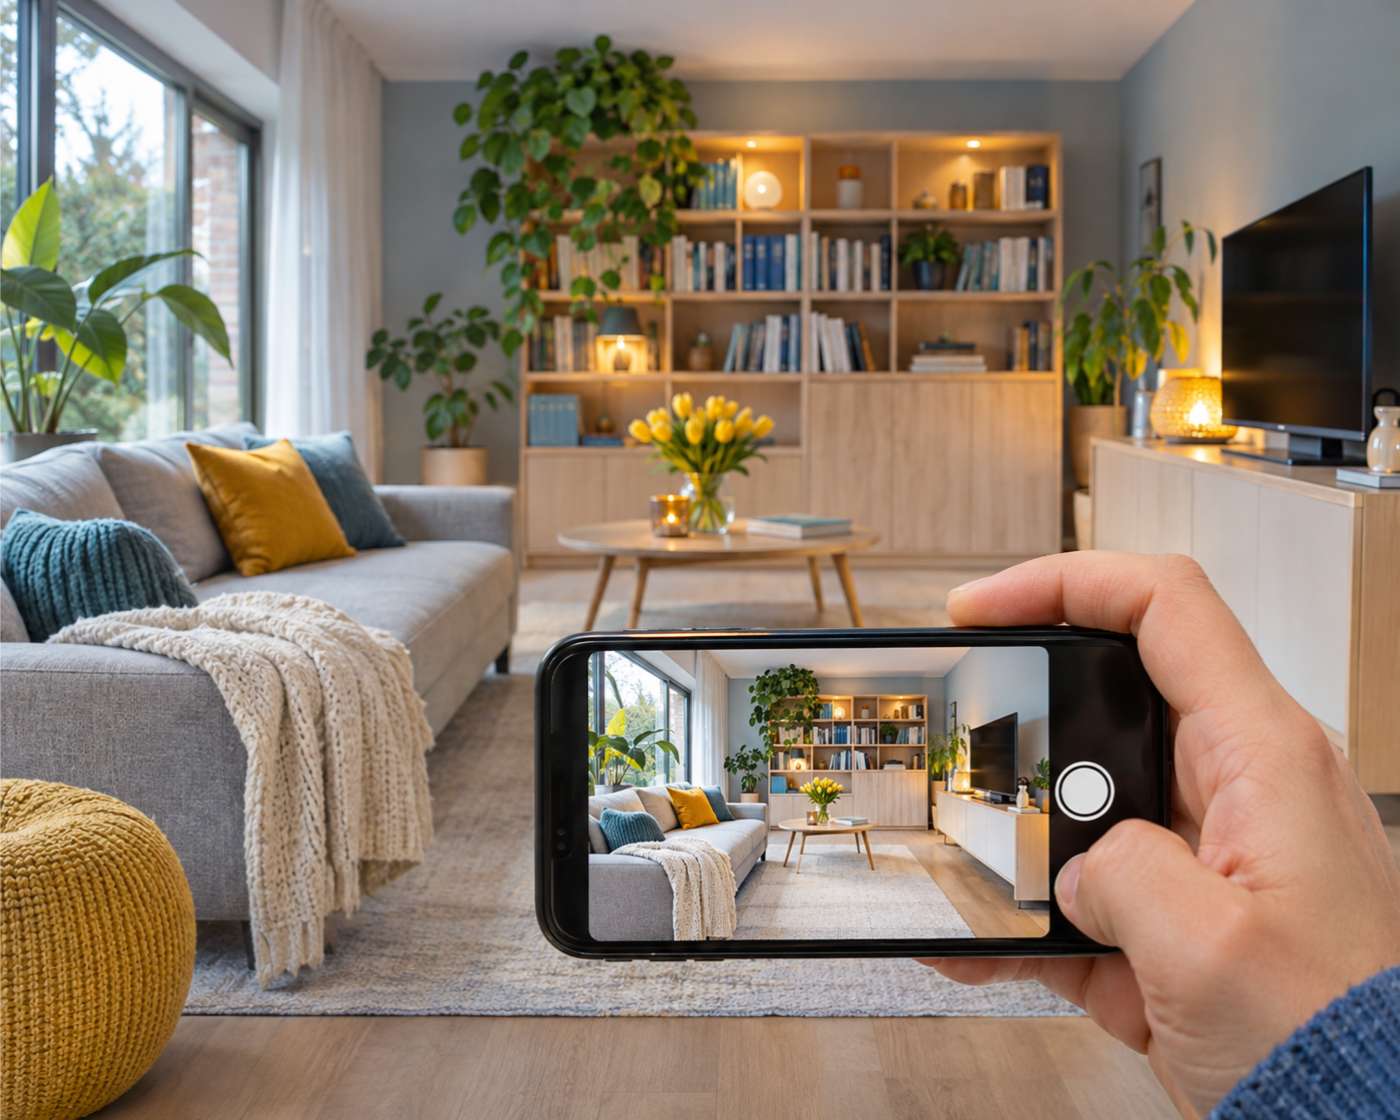
Voor veel mensen wordt een huis pas een thuis door de dingen die erin staan. Die hebben vaak niet alleen financiële, maar ook emotionele waarde. Logisch dus dat veel mensen ze goed willen verzekeren, zodat ze na schade dezelfde of gelijkaardige spullen kunnen kopen. Vaak denkt men dat de woon- of brandverzekering dat wel regelt, maar dat is niet altijd zo. Er is een wezenlijk verschil tussen de dekking van roerende en onroerende goederen. Voor roerende goederen doet u een beroep op de inboedelverzekering.
Wat is een inboedelverzekering?
What's in a name: een inboedelverzekering dekt uw inboedel. De inboedel (soms boedel of huisraad genoemd) is alles wat zich in een gebouw bevindt en er min of meer bij hoort, zonder er een vast deel van uit te maken: stoelen, tafels, gordijnen enzovoort. Schade aan het huis zelf valt er niet onder. Die definitie beschrijft meteen ook wat de verzekering dekt. Een inboedelverzekering is niet verplicht, maar wordt wel vaak aangeraden.
Wat dekt een inboedelverzekering?
Kort gezegd: een inboedelverzekering is een niet-verplichte verzekering die alle verplaatsbare voorwerpen in een woning dekt, de zogenaamde roerende goederen. Denk aan uw meubelen, maar ook aan een losstaande koelkast, uw keukengerei en zelfs vloerbedekking die u makkelijk kunt verwijderen. Laat u daarentegen een nieuwe uitgietbak met bijbehorende leidingen installeren in de berging, dan valt die niet onder de inboedelverzekering.
Interessant om te weten: de inboedelverzekering dekt vaak ook schade door inbraak of diefstal. Let wel op de voorwaarden en limieten. Zeer kostbare zaken zoals juwelen, antiek en elektronica zijn vaak maar tot een bepaald bedrag gedekt. Wilt u die volledig verzekeren, dan bestaan daar aparte verzekeringen voor, zoals de diefstalverzekering of een kostbaarhedenverzekering.
Kortom: alle roerende goederen die u bij een verhuis zou (kunnen) meenemen, zijn met deze verzekering gedekt bij vandalisme, inbraak, diefstal, brand of water- en stormschade.
Voor wie is de inboedelverzekering?
De inboedelverzekering is interessant voor iedereen die een stap verder wil gaan dan de klassieke opstal- of woonverzekering, die de niet-verplaatsbare delen van uw woning dekt. Wilt u dat ook uw meubels, schilderijen en televisie gedekt zijn, dan is dit uw verzekering. Wie regelmatig met waterschade te maken krijgt, of al eens interieurschade had door storm of brand, geniet samen met een woonverzekering van een zo goed als volledige dekking van woning én interieur.
Voor huurders is een inboedelverzekering bijzonder interessant. De woning die ze huren is niet van hen; wat ze wel verzekerd willen zien, zijn hun eigen spullen. Let wel op met verbouwingen die u zelf in uw huurwoning hebt uitgevoerd: ga na of die onder uw inboedelverzekering vallen of dat u beter een extra dekking neemt. Vergeet ook niet dat huurders wettelijk verplicht zijn om hun huurdersaansprakelijkheid te verzekeren; lees daarover meer bij de brandverzekering voor huurders.
Tot slot is een inboedelverzekering interessant voor wie een appartement koopt. Het gebouw valt vaak al onder de blokpolis van de mede-eigendom. U hoeft dan geen aparte woonverzekering te nemen, maar een inboedelverzekering kan wel volstaan voor uw eigen spullen.
Wat dekt een inboedelverzekering niet?
Het is minstens zo belangrijk om te weten wat níet gedekt is. Sommige zaken in uw interieur vallen er niet onder, hoewel u dat misschien zou denken. Theoretisch zijn het onroerende goederen: denk aan een ingebouwde vaatwasser of ingebouwde microgolfoven.
Ook opzettelijke schade en schade door gebrek aan onderhoud zijn niet gedekt. Scheurt uw lederen zetel op verschillende plaatsen en blijkt dat u hem nooit hebt onderhouden, dan krijgt u geen vergoeding. Stoot u zelf iets om of laat u de broodrooster vallen, dan wordt dat meestal ook niet vergoed. Een uitzondering zijn de all-risk-inboedelverzekeringen, die zulke schade vaak wel dekken.
Zoals bij veel verzekeringen zijn er ook omstandigheden waarin de verzekeraar niet tussenkomt, zoals oorlog, rellen en opstand. Let op: natuurrampen zoals overstromingen en aardbevingen zijn in België wettelijk opgenomen in de brandverzekering voor eenvoudige risico's, maar een losse inboedelpolis kan ze uitsluiten. Kijk dat na.
Tot slot geldt vaak een maximumdekking: de inboedel, of delen ervan, is maar tot een bepaald bedrag gedekt. Vooral bij juwelen en antiek is dat het geval. Een kostbaarhedenverzekering biedt dan extra zekerheid.
Hoe wordt de premie berekend?
De premie verschilt van verzekeraar tot verzekeraar en van makelaar tot makelaar. Elke onderneming hanteert eigen prijzen, en u moet nagaan wat er precies gedekt is en tot welk bedrag. Een vaste prijs bestaat dus niet. Wel weten we met welke basisgegevens elke maatschappij rekent.
De premie hangt onder meer af van uw woning: het type woning, het bouwjaar, de constructie (houtskelet, staal, beton…) en de gebruikte materialen. Daarnaast speelt het bedrag waarvoor u verzekerd wilt zijn: wie enkel wat oude meubels heeft, verzekert zich misschien voor een lager bedrag dan iemand met hoogtechnologische snufjes of waardevolle schilderijen. Tot slot vraagt de verzekeraar enkele algemene persoonlijke gegevens. Met al die informatie wordt de premie berekend.
Veelgestelde vragen
Is de inboedelverzekering een verplichte verzekering?
Neen, de inboedelverzekering is niet verplicht. Ze is wel aan te raden, omdat schade aan de inboedel vaak voorkomt. Zo bent u ook voor die schade gedekt.
Worden ook mijn kostbare spullen, zoals juwelen, gedekt?
Ja, maar. Juwelen en antiek zijn bij bijvoorbeeld diefstal wel gedekt, maar meestal met een maximumbedrag in het contract. Wilt u al uw kostbaarheden volledig dekken, overweeg dan een aparte kostbaarhedenverzekering.
Is een inboedelverzekering interessant als huurder?
Ja, zelfs uitermate interessant. Bij huurders van appartementen dekt de algemene woonverzekering van het gebouw vaak niet de roerende goederen van elk appartement. Een inboedelverzekering vult dat gat.
Hoe wordt de inboedelverzekering berekend?
Op basis van een aantal factoren: de waarde van de spullen in uw huis, de leeftijd en bouwkwaliteit van de woning en het bedrag waarvoor u zelf verzekerd wilt zijn. Hoe hoger dat bedrag, hoe hoger de premie.